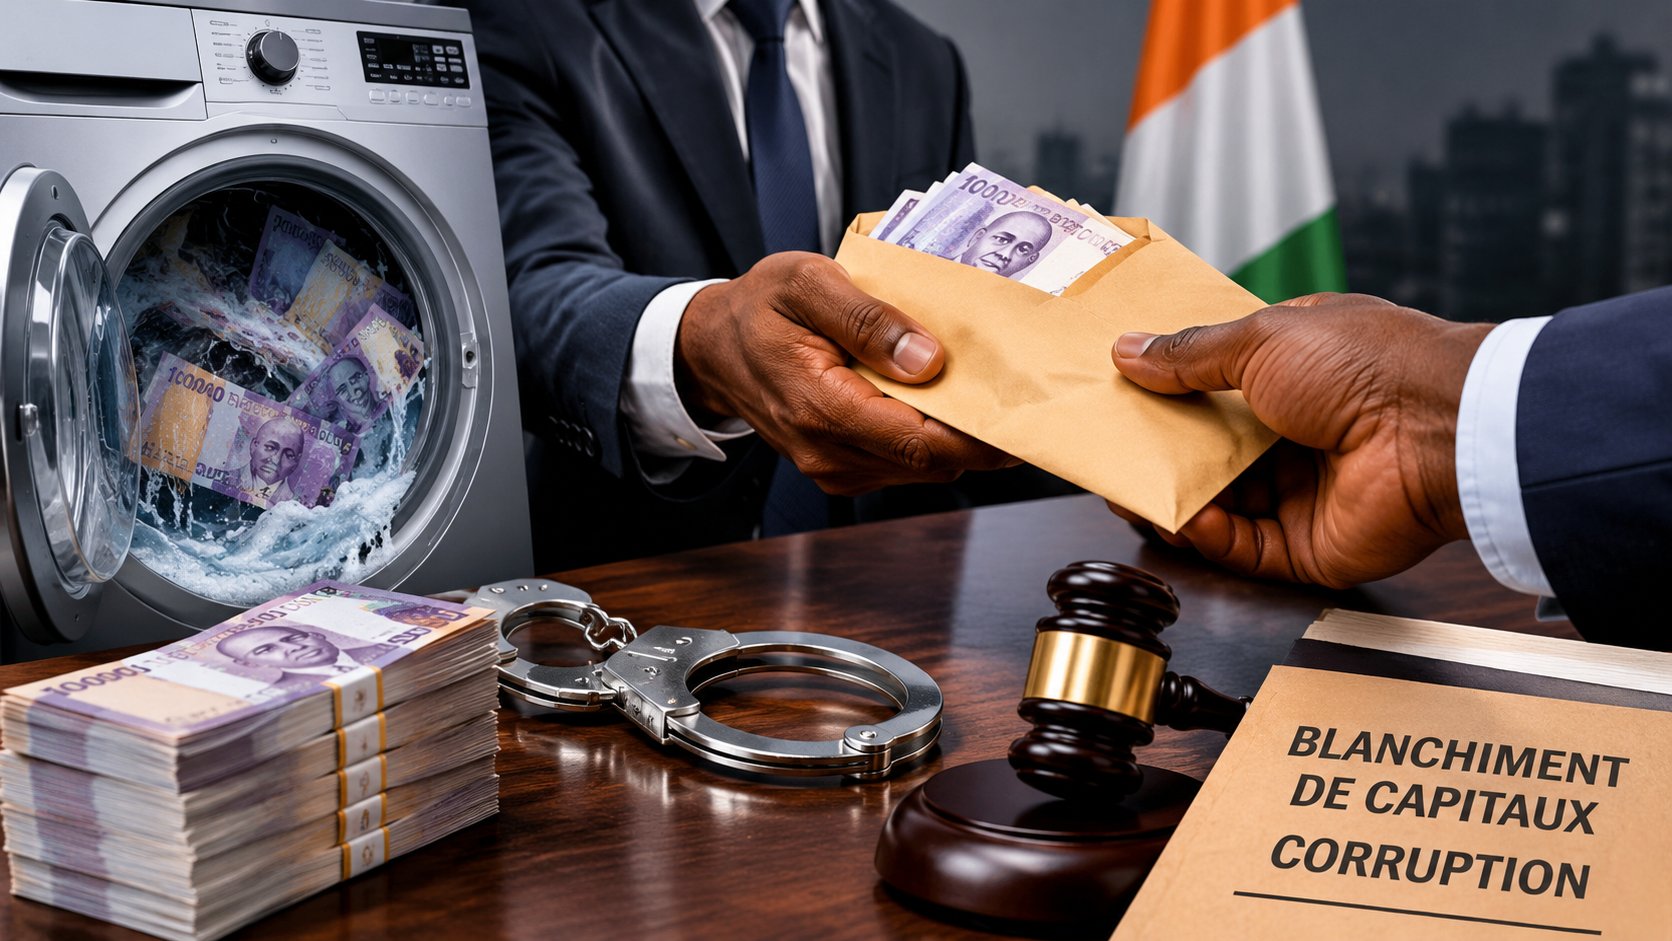
En sortant, le 30 octobre 2026, de la liste grise du Groupe d’action financière (GAFI), la Côte d’Ivoire a obtenu une reconnaissance importante des réformes engagées dans la lutte contre le blanchiment de capitaux. Mais cette victoire réglementaire ne règle pas tout. Le poids du cash, l’ampleur du secteur informel et la vulnérabilité du marché immobilier continuent d’offrir des espaces où l’argent criminel peut encore circuler.
Une victoire réglementaire, pas une immunisation
La sortie de la liste grise récompense les efforts engagés par Abidjan pour renforcer son dispositif de lutte contre le blanchiment de capitaux et le financement du terrorisme. Le GAFI a estimé que le pays avait substantiellement achevé son plan d’action, avant qu’une évaluation sur le terrain ne vienne en vérifier l’effectivité.
Mais cette décision ne signifie pas que la Côte d’Ivoire est devenue imperméable à la criminalité financière. Le rapport d’évaluation du GIABA (Groupe intergouvernemental d’action contre le blanchiment d’argent en Afrique de l’Ouest) identifie encore la porosité des frontières, l’importance du secteur informel et le recours massif aux transactions en espèces comme des facteurs majeurs de vulnérabilité.
Autrement dit, Abidjan a renforcé ses institutions et son cadre juridique. Il doit désormais étendre cette discipline à l’économie réelle, là où les flux illicites trouvent encore des points d’entrée.
Le cash, première zone de fragilité
Le premier talon d’Achille reste le recours aux espèces. Une part importante des transactions se déroule encore en liquide, parfois pour des montants élevés, ce qui complique la traçabilité des fonds et l’identification de leur origine.
Ce mode de paiement favorise les montages les plus simples, tels que l’achat de biens, les investissements immobiliers, le financement d’activités commerciales ou les transferts informels. Il permet également de brouiller la piste entre l’argent d’origine criminelle et les capitaux réinjectés dans l’économie légale.
La réponse ne peut pas être une répression aveugle du cash, qui pénaliserait les ménages et les petits commerçants. Elle suppose plutôt de renforcer progressivement les paiements traçables, d’encadrer les transactions de montants élevés et de rendre effectives les obligations de déclaration des opérations suspectes.
L’immobilier, le canal le plus exposé
Le secteur immobilier constitue l’une des vulnérabilités les plus préoccupantes. Lors d’une conférence de presse tenue le 10 juin 2026 au Pôle pénal économique et financier (PPEF), le procureur de la République, Jean-Claude Aboya, a attiré l’attention sur l’exposition particulière de ce secteur au blanchiment de capitaux. « Le résultat de ces études pointe le secteur de l’immobilier comme le secteur permettant de blanchir le plus vite ou le plus rapidement, les fonds d’origines illicites », avait-il déclaré.
Cette mise en garde révèle la nécessité d’une vigilance accrue sur les transactions immobilières et sur l’origine des capitaux qui les financent.
La vulnérabilité du secteur s’explique notamment par sa capacité à absorber des sommes importantes à travers l’achat, la revente ou la location de biens, tout en donnant aux opérations une apparence de légitimité économique.
Le renforcement du dispositif relatif au « blanchiment autonome », c’est-à-dire la possibilité de poursuivre le blanchiment sans devoir préalablement établir l’infraction principale, constitue une avancée juridique majeure. Désormais, les éléments patrimoniaux, financiers ou matériels permettant d’établir qu’un bien provient manifestement d’une activité criminelle peuvent suffire à engager des poursuites.
L’informel et le défi de la traçabilité
Le secteur informel représente le troisième défi. Tant qu’une partie significative de l’activité économique échappe aux circuits bancaires, fiscaux et réglementaires, la vigilance des institutions financières ne peut couvrir qu’une partie des risques.
Les acteurs du commerce, du transport, de l’immobilier informel ou des services peuvent être utilisés, volontairement ou non, pour dissimuler des flux financiers. La solution ne réside donc pas seulement dans la surveillance bancaire, mais aussi dans une coopération plus étroite entre la CENTIF (Cellule Nationale de Traitement des Informations Financières), les administrations fiscales et douanières, les collectivités territoriales et les professionnels exposés.
L’enjeu est de rendre la traçabilité progressive et réaliste, c’est-à-dire, identifier les opérations à risque, encadrer les professions vulnérables et éviter que la formalisation ne devienne une simple contrainte administrative, sans effet réel sur la criminalité financière.
Ce que la sortie de la liste grise change et ne change pas
Sur le plan économique, ce retrait devrait réduire la vigilance accrue des banques correspondantes, alléger certains coûts de conformité et améliorer la fluidité des transactions internationales. L’inscription sur la liste grise entraîne, en effet, un renforcement des exigences de diligence, des évaluations de risques et de la surveillance des opérations.
Mais cet avantage ne sera durable que si la Côte d’Ivoire démontre que ses contrôles produisent des résultats concrets comme des avoirs saisis, des dossiers traités, des réseaux démantelés et une réduction visible des zones d’opacité. La sortie de la liste ouvre donc une fenêtre d’opportunité, et non un permis de relâchement. Elle donne à Abidjan un levier pour renforcer l’attractivité du pays, à condition que la lutte contre l’argent sale ne reste pas confinée aux institutions financières.
Le vrai test, faire reculer l’opacité
La Côte d’Ivoire a gagné la bataille de la conformité. Elle doit maintenant gagner celle de l’efficacité économique, c’est-à-dire réduire les transactions en espèces à haut risque, sécuriser le secteur immobilier, identifier les bénéficiaires effectifs et intégrer progressivement les acteurs de l’informel dans un dispositif de vigilance proportionné.
Si elle y parvient, la sortie de la liste grise deviendra un véritable levier de compétitivité et de confiance. Dans le cas contraire, le pays risque de conserver une conformité de façade, tandis que les circuits les plus lucratifs du blanchiment, notamment dans l’immobilier et les transactions en espèces, continueront de fonctionner dans les zones d’opacité de l’économie informelle.
ML